Внешнеторговый договор: структура, важные условия и таможенная стоимость
Внешнеторговый контракт — это основа любой сделки с иностранным поставщиком и одновременно ключевой документ для таможенного контроля, валютного регулирования и расчета таможенной стоимости товаров. От того, насколько грамотно составлен контракт, зависит скорость таможенного оформления, отсутствие претензий со стороны контролирующих органов, а также итоговые расходы импортера. Особого внимания требуют расчеты через платежного агента: в условиях ограничений на трансграничные платежи такая модель применяется все чаще, однако она требует особого документального оформления.
1. Внешнеторговый контракт: особенности оформления иключевые требования
Внешнеторговый договор регулируется нормами российского права (в части, применимой к участнику ВЭД), международными конвенциями (прежде всего Венской конвенцией ООН о договорах международной купли-продажи товаров 1980 года), гражданским и валютным законодательством РФ.
На практике важно учесть следующие требования:
Форма и содержание. . Для банка, таможни и внутреннего учета внешнеторговый контракт обычно оформляют письменно, в том числе в электронной форме. Предмет и иные существенные условия должны позволять определить обязательства сторон; подробные данные по отдельной партии можно вынести в спецификацию или инвойс, если контракт прямо включает их в комплект документов сделки.
Язык договора. Практика делового оборота требует составления контракта на двух языках — как правило, русском и языке контрагента (или английском как языке-посреднике).
Постановка на учет в банке. Согласно требованиям валютного контроля, контракты, сумма которых превышает установленный ЦБ РФ порог, подлежат постановке на учет в уполномоченном банке с присвоением уникального номера контракта (УНК).
Порог и порядок расчета суммы следует сверять по действующей редакции Инструкции Банка России № 181-И и требованиям обслуживающего банка.
Неточные или противоречивые условия увеличивают риск запросов со стороны банка и таможенного органа, задержек при оформлении и корректировки таможенной стоимости. До подписания документа желательно проверить не только текст контракта, но и согласованность инвойса, спецификации, условий поставки и платежной схемы.
2. Основные условия контракта, их характеристика
Для подготовки рабочего внешнеторгового контракта в нем необходимо указать следующие условия:
- Предмет договора. Точное наименование товара, код ТН ВЭД, количество, комплектность чаще всего не указывают. В контракте обычно дается ссылка на инвойс или спецификацию, содержащие указанную информацию в рамках конкретной поставки.
- Цена и общая сумма контракта. Цена может быть фиксированной, плавающей (привязанной к биржевым индикаторам) или определяться по формуле. Важно четко указать валюту платежа и валюту цены, если они различаются. Если общая сумма контракта превышает 3 млн. рублей при импорте или 10 млн. рублей при экспорте, то контракт необходимо поставить на учет в банке.
- Условия поставки Incoterms. Базис поставки определяет момент перехода рисков и распределение расходов между продавцом и покупателем — от этого напрямую зависит структура таможенной стоимости, поскольку часть расходов (транспортировка, страхование) должна включаться в нее в зависимости от применяемого термина.
- Условия и порядок расчетов. Указывается форма расчетов (банковский перевод, аккредитив, инкассо), сроки платежа, возможность отсрочки или предоплаты. Если к расчетам привлекается платежный агент, необходимо закрепить возможность оплаты третьим лицом и согласовать соответствующие положения внешнеторгового контракта с условиями договора с агентом. Приемка товара. Зафиксируйте сроки и процедуру приемки по количеству и качеству, перечень подтверждающих документов и порядок предъявления претензий.
- Ответственность сторон и форс-мажор. Санкционные ограничения, отказ банка в проведении платежа или логистическая задержка не всегда автоматически признаются форс-мажором. В контракте рекомендуется определить порядок уведомления, срок на поиск альтернативного способа исполнения и последствия длительной невозможности платежа или поставки.
- Применимое право и порядок разрешения споров. Стороны вправе выбрать право любой юрисдикции, а также определить арбитраж (МКАС, ICC, иные третейские институты).
3. Расчеты по внешнеторговому контракту через платежного агента.
В условиях ограниченного доступа к прямым международным расчетам многие импортеры используют оплату через платежного агента — юридическое лицо, которое от своего имени или по поручению принципала осуществляет платеж иностранному поставщику. Такая модель допустима не всегда: до сделки необходимо проверить товар, поставщика, агента, банки, валюту платежа, санкционные ограничения и требования валютного контроля.
Ключевая особенность: договор с платежным агентом — это отдельный гражданско-правовой договор, юридически не тождественный внешнеторговому контракту, но функционально с ним связанный. Обычно оформляется как агентский договор или договор поручения. В нем указываются:
- предмет договора — совершение платежа в пользу третьего лица (иностранного поставщика) по поручению принципала;
- размер и порядок расчета агентского вознаграждения — фиксированная сумма, процент от суммы платежа или их комбинация;
- порядок документооборота — какие документы агент предоставляет принципалу для подтверждения факта оплаты (платежные поручения, свифт-сообщения, акты).
- валюта и курс пересчета, если платеж проходит через промежуточную валюту.
- срок исполнения и комплект подтверждений: банковская выписка, платежное поручение или иной расчетный документ, отчет агента, акт, а при необходимости — подтверждение поставщика о получении оплаты;
- порядок возврата средств, распределение комиссий и ответственность за ошибочные реквизиты или задержку;
- обязанность сторон предоставлять документы для банка, валютного контроля и таможенного оформления.
Во внешнеторговом контракте важно предусмотреть возможность оплаты третьим лицом и закрепить, что такой платеж признается надлежащим исполнением обязательства покупателя. Это снижает риски того, что банк или таможня расценят платеж как несоответствующий условиям сделки.
4. Расчет таможенной стоимости товара и платежный агент
Основной метод определения таможенной стоимости — метод по стоимости сделки с ввозимыми товарами (метод 1), закрепленный статьей 39 Таможенного кодекса ЕАЭС. В соответствии с ним таможенная стоимость формируется на основе цены, фактически уплаченной или подлежащей уплате за товар, с добавлением ряда расходов, если они не были включены в цену изначально: транспортировка до границы ЕАЭС, страхование, лицензионные платежи, стоимость упаковки и другие.
Включается ли комиссия платежного агента в таможенную стоимость?
Согласно разъяснениям Минфина России и сложившейся таможенной практике, вознаграждение платежного агента может не включаться в таможенную стоимость товара, если одновременно соблюдаются следующие условия::
- Агентское вознаграждение экономически и документально отделено от цены товара. Оно не должно быть частью стоимости сделки купли-продажи, а является платой за отдельную услугу — проведение расчета.
- Существует отдельный договор с платежным агентом, четко определяющий предмет как оказание услуги по перечислению денежных средств, а не как элемент договора купли-продажи товара и подтверждающий, что агент действует в интересах покупателя товаров.
- Вознаграждение не является условием продажи товара. Поставщик не требует использовать конкретного агента, не получает комиссию и признает платеж, совершенный третьим лицом, исполнением обязательства покупателя.
- Документально подтверждена реальность и самостоятельность услуги агента — счета, акты, платежные документы, из которых явно следует размер и назначение вознаграждения отдельно от стоимости товара.
Если хотя бы одно из условий нарушено — например, вознаграждение агента прописано в самом внешнеторговом контракте как часть общей суммы к оплате, — таможенный орган вправе включить эту сумму в таможенную стоимость, доначислив пошлины и НДС.
- Чтобы снизить этот риск, при заключении сделки с использованием платежного агента рекомендуется: четко разграничивать во внешнеторговом контракте цену товара и указание на способ расчетов, не включая в стоимость товара вознаграждение агента;
- заключить с платежным агентом отдельный договор с прозрачной структурой вознаграждения;
- сформировать и сохранять полный комплект документов, подтверждающих оплату товара и оказание услуг агентом. При необходимости к документам следует приложить пояснение о порядке проведения расчетов.
5. Выводы и рекомендации
Грамотно составленный внешнеторговый договор помогает связать поставку товара, его оплату, валютный контроль и таможенное оформление в единую документальную цепочку. При оплате через платежного агента важно заранее согласовать участие третьего лица с поставщиком и банком, отделить цену товара от комиссии агента и сохранить документы, подтверждающие движение денежных средств.
Специалисты ГК «Импорто» могут проверить условия конкретной сделки, подготовить договорную и платежную модель, организовать международные расчеты, логистику и таможенное оформление. Комплексное сопровождение в формате ВЭД-аутсорсинга позволяет передать одному исполнителю работу с документами, платежами, перевозкой и таможней. Предварительная проверка снижает риск блокировки платежа, получения запроса дополнительных документов и корректировки таможенной стоимости.
Материал носит информационный характер. Решение по конкретной поставке принимается после проверки товара, участников сделки, банков, применимого права и действующих ограничений
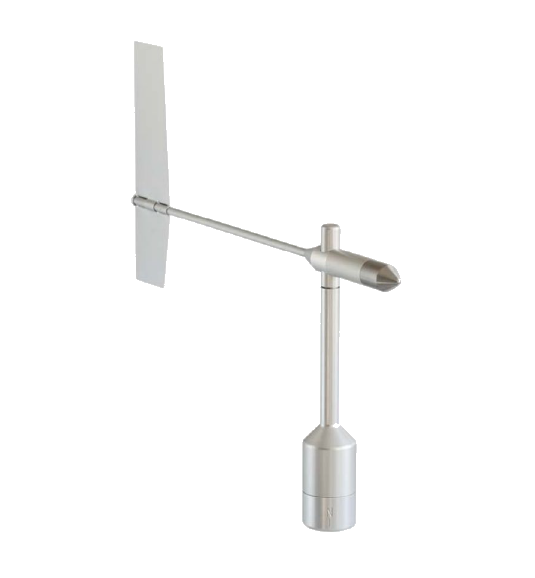
Товар: Метеодатчики
Поставщик: Германия
Покупатель: г. Махачкала, Россия
Решаемые задачи:
• организация закупки оборудования на условиях FCA;
• срочный забор груза у производителя;
• оформление экспортной декларации EX1 с учётом требований поставщика и санкционных ограничений;
• организация международной авиаперевозки;
• обеспечение бережной перевозки и надёжной упаковки хрупкого оборудования;
•изменение конечного пункта доставки уже после отправления груза.
Особенности:
• груз забрали на следующий день после подтверждения готовности;
• вылет из Германии состоялся на третий день после забора;
• после вылета по запросу клиента маршрут оперативно изменили: конечной точкой вместо Москвы стала Махачкала;
• доставка с учётом таможенного оформления заняла 10 календарных дней.
Товар: футеровочное покрытие барабанов конвейеров
Поставщик: Индия
Покупатель: Россия, г. Санкт-Петербург
Решаемые задачи:
поиск альтернативных поставщиков изделий в Индии и Китае для снижения себестоимости поставок;
проверка производителей на благонадежность;
запрос и доставка образцов продукции;
проверка качества образцов в лаборатории;
выбор фабрики – поставщика, соответствующего требуемым критериям (Индия);
разработка и заключение контракта по поставке изделий;
проведение международных оплат;
доставка «door-door»;
таможенное оформление в РФ;
передача продукции Заказчику по внутрироссийскому договору поставки.

Особенности:
ведение переговоров с поставщиками КНР и Индии по снижению закупочных цен;
проведение испытаний качества изделий в специализированной лаборатории.
Задача: организация международной автоперевозки оборудования (поворотные столы для производства ЖБИ) на условиях «дверь-дверь» по маршруту Италия — Республика Казахстан несколькими фурами без перегрузок в пути следования.
Условия, которые должны были быть соблюдены в процессе доставки:
• оптимизация маршрута и расходов на оформление дозволов;
• подача автомобилей (5 фур с внутренней высотой полуприцепа — 3 м.) по строго согласованному с заводом-отправителем плану («Just in Time»);
• оформление документов на одну партию груза, следующую в нескольких авто фурах;
• транзитное время перевозки не должно превышать 14 дней.

Описание работ:
Поскольку данная поставка требовала наличия специальных дополнительных разрешающих документов (двух и трех сторонних дозволов), было принято решение выбрать маршрут поставки с использованием промежуточного склада консолидации и оформления грузов. Перевозка предполагала соблюдение условий отправителя по подаче машин под загрузку и дальнейшего единовременного их оформления на таможне (экспорт). Процесс оформления экспорта происходил по единому пакету документов на всю поставку с единым инвойсом и подинвойсами на каждый отдельный автомобиль группы, по которым оформлялись отдельные экспортные декларации.
В то же время пакет документов должен был полностью соответствовать требованиям таможенного представителя получателя груза. Процесс таможенной очистки в Казахстане происходил по единой декларации (одна поставка), что позволило в один день выпустить все машины.
Движение машин мониторилось на протяжении всего пути следования, что было необходимо для координации их единовременного прибытия на СВХ.
В результате скоординированных действий сотрудников логистического отдела «Импорто» и третьих лиц – участников международной перевозки, транзитное время доставки «дверь — дверь» Италия — Казахстан составило 12 суток.
Товар: ручки, петли и дверная фурнитура
Поставщик: Китай
Покупатель: Россия, г. Санкт-Петербург

Особенности:
• привлечение представителей компании «Импорто» в КНР для решения ряда задач;
• ведение переговоров по индивидуальному дизайну размещения логотипа на изделиях, а также упаковке;
• проведение испытаний качества изделий в специализированной лаборатории.
Решаемые задачи:
• организация оплаты за товар через торгового агента (Турция) на основании прямого контракта клиента с торговым агентом;
• морская перевозка в составе сборного груза по маршруту Аргентина, г. Буэнос Айрес — Турция, г. Стамбул;
• организация перетарки в отдельный контейнер 20’ DC в Стамбуле (для сокращения сроков доставки в РФ) и оформление документов по перепродаже в РФ и реэкспорту;
• морская перевозка груза из г. Стамбула в порт г. Новороссийска;
• таможенное оформление, перетарка груза в порту Новороссийска на автотранспорт с целью уменьшения финансовых издержек на возврат порожнего оборудования обратно в порт из Москвы;
• транспортировка по маршруту г. Новороссийск – г. Москва.
Товар: благовония VRINDA
Поставщик: Аргентина, г. Буэнос Айрес
Покупатель: Россия, г. Москва

Организация закупки и мультимодальной перевозки товарной партии благовоний по маршруту Аргентина, г. Буэнос Айрес— РФ, г. Москва.
Задача: организовать оплату и международную перевозку партии груза на условиях «дверь-дверь» по маршруту Аргентина, г. Буэнос Айрес— РФ, г. Москва.
Решаемые задачи:
• организация оплаты за товар через торгового агента (Турция) на основании прямого контракта клиента с торговым агентом;
• морская перевозка в составе сборного груза по маршруту Аргентина, г. Буэнос Айрес — Турция, г. Стамбул;
• организация перетарки в отдельный контейнер 20’ DC в Стамбуле (для сокращения сроков доставки в РФ) и оформление документов по перепродаже в РФ и реэкспорту;
• морская перевозка груза из г. Стамбула в порт г. Новороссийска;
• таможенное оформление, перетарка груза в порту Новороссийска на автотранспорт с целью уменьшения финансовых издержек на возврат порожнего оборудования обратно в порт из Москвы;
• транспортировка по маршруту г. Новороссийск – г. Москва.
До обращения клиент использовал карго-доставку. Это не позволяло подтверждать легальное происхождение и стоимость товара. У клиента начали появляться проблемы с налоговой отчетностью по НДС. С ростом объёма грузовых партий до контейнерных размеров – тарифы карго стали полностью невыгодными.
Товар: Плёнка-ПВХ
Поставщик: Китай
Покупатель: г. Санкт-Петербург, Россия

Решаемые задачи:
• Разработали торгово-закупочную схему (Клиент – ВЭД-оператор в РФ (Импортер) – Поставщик (фабрика в КНР).
• Заключили внешнеторговый контракт между Импортером и Поставщиком.
• Разместили заказ по поручению Клиента, реализовали прямую международную оплату в адрес Поставщика. Провели инспекционный контроль товарной партии на складе Поставщика в КНР.
• Организовали международную перевозку (FCL, в стандартном морском контейнере) и таможенное оформление в РФ.
• Организовали доставку очищенного таможней товара до склада Клиента в г. Санкт-Петербурге.
Результат:
• Перевод зарубежных поставок на легальную схему импорта в РФ.
• Снижение рисков для Клиента: все документы оформлены официально, продукция готова к законной реализации.
• Снижение себестоимости закупки товара за счет укрупнения партии и перехода на модель легального ввоза.
• Оптимизация процессов —передача ВЭД-оператору функций импортера.
Особенности:
• Поставка осуществлена ГК «Импорто» с передачей ВЭД-оператору функций импортера и сохранением за Клиентом функций ведения коммерческих переговоров с зарубежным Поставщиком (частичный ВЭД-аутсорсинг).
Закупки велись напрямую у фабрики-изготовителя в ЕС, но расчёты и ввоз товаров на территорию РФ происходили нелегально. Возникли трудности с организацией валютных платежей поставщику в EC, логистикой, отсутствием разрешительных документов, а также маркировки в системе «Честный знак», без которых продажа товара на территории РФ становится невозможной.
Товар: Постельное белье (постельные принадлежности)
Поставщик: ЕС
Покупатель: г. Санкт-Петербург, Россия

Решаемые задачи:
• Разработали и реализовали модель закупки товара у фабрики-изготовителя через зарубежного торгового агента.
• Организовали процесс реализации международных платежей (Клиент — торговый агент за рубежом — Поставщик).
• Организовали оформление разрешительных документов на товар в РФ (декларации о соответствии).
• Организовали маркировку товара для соответствия требованиям системы «Честный знак» и ТР ЕАЭС на фулфилмент складе консолидации в г. Вильнюс, Литва.
• Организовали международную перевозку и таможенное оформление в РФ.
• Продукция оформлена для официальных продаж в России.
• Маркировка «Честный знак» нанесена корректно, без риска претензий со стороны регуляторов.
• Клиент получил возможность продавать товары через собственный интернет-магазин, маркетплейсы, а также другие розничные каналы без ограничений.
Особенности:
• Продавец и Отправитель — компании резиденты разных стран.
• Организация международных платежей с участием торгового агента.
• Нанесение стикеров с маркировкой ЧЗ нестандартного размера.
До обращения клиент ввозил товар по «карго» схеме. Возникли риски блокировки продаж на маркетплейсах и сложности с легализацией документов для налогового и бухгалтерского учёта.
Товар: Кожгалантерея (сумки, аксессуары)
Поставщик: Китай
Покупатель: г. Санкт-Петербург, Россия

Решаемые задачи:
• Разработали закупочную модель с участием торгового агента в КНР.
• Разработали и оказали содействие в заключении внешнеторгового контракта между клиентом в РФ (импортер) и торговым агентом в КНР (экспортер).
• Проконсультировали клиента по вопросам реализации международных оплат и соблюдению требований законодательства РФ о валютном регулировании и валютном контроле РФ.
• Организовали закупку у нескольких фабрик через торгового агента в КНР и обеспечили экспортное оформление в КНР.
• Оказали содействие в оформлении всех необходимых разрешительных документов (сертификаты соответствия и декларации о соответствии).
• Провели полный инспекционный контроль объединенной партии товаров, а также организовали маркировку в рамках системы «Честный знак» на фулфилмент складе в КНР.
• Организовали международную перевозку и таможенное оформление в РФ.
• Организовали внутреннюю перевозку от СВХ до склада Клиента.
• Поставки Клиента полностью легализованы, риск блокировок продаж на маркетплейсах устранён.
• Клиент получил возможность вести прозрачный бухгалтерский учёт и подтверждать легальное происхождение ввозимых в РФ зарубежных товаров.
• Создана база для масштабирования бизнеса: теперь новые партии можно ввозить по отлаженной официальной схеме.
Особенности:
• Вовлечение торгового агента в КНР для консолидации закупок, а также выполнения функций экспортера.
• Решение проблемы отсутствия экспортных лицензий у поставщиков внутри КНР — организация экспорта силами агента.
• Разработка документальной базы для обеспечения легального импорта товаров в РФ.
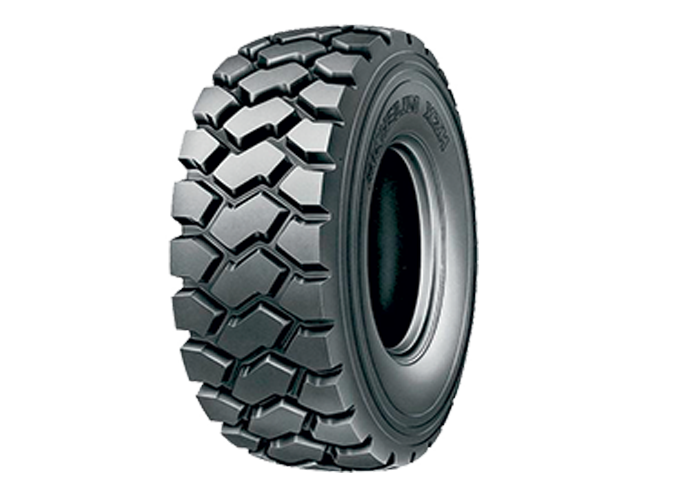
Товар: Шины для спецтехники
Поставщик: Нидерланды
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Выбор подходящей финансовой цепочки
• Маркировка на складе консолидации в Европе
• Оформление EX-1 и ответы на запросы европейской таможни
• Подача декларации на товары и её успешный выпуск
Особенности:
• Финансовая аналитика для минимизации рисков и экономии на сертификате соответствия.
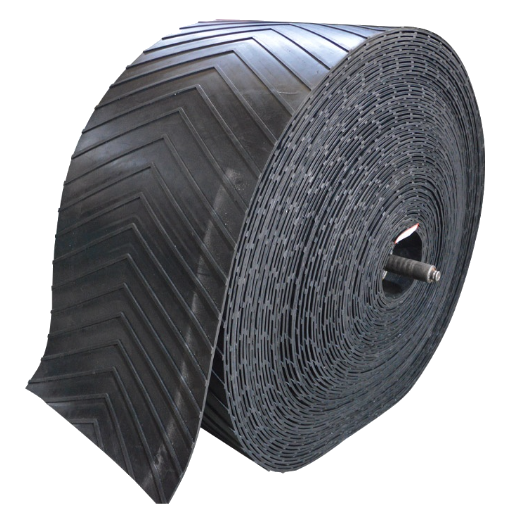
Товар: Конвейерные ленты
Поставщик: Италия
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Выбор наиболее подходящей финансовой цепочки и логистического маршрута.
• Заполнение end-user и shareholders форм.
• Контроль за операциями по погрузке и перегрузке крупногабаритного товара на нашем складе в Европе.
• Доставка на СВХ в Санкт-Петербурге.
Особенности:
• Наличие спецтехники и квалифицированных сотрудников на нашем консолидационном складе в Европе позволило осуществить ПРР в максимально сжатые сроки.
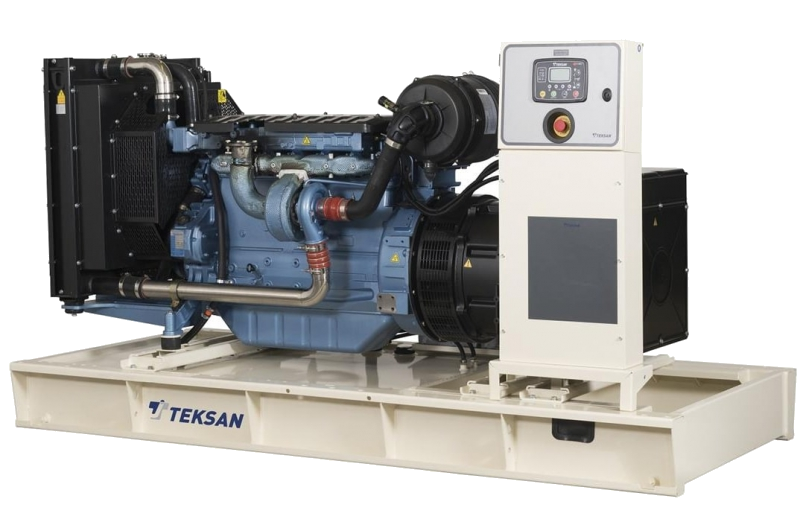
Товар: Дизельные генераторы
Поставщик: Турция
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Организация мультимодальной перевозки негабаритного оборудования (дизель-генераторная установка) на условиях «дверь-дверь» по маршруту Турция — РФ.
Особенности:
• Поскольку данная поставка требовала обеспечения перетарки с контейнеров на трал, была разработана схема строповки для её безопасного проведения.
Товар: Метеодатчики
Поставщик: Германия
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Срочное проведение международных оплат.
• Организация транзита и доставки товара в РФ.
• Таможенное оформление в РФ.
• Передача продукции Заказчику по внутрироссийскому договору поставки.
Особенности:
• Ошибочные действия отправителя привели к неверной доставке, однако проблема была решена и груз успешно доставили в РФ.
• Европейскому поставщику была оказана консультация по правилам подтверждения 0% ставки НДС при экспорте.
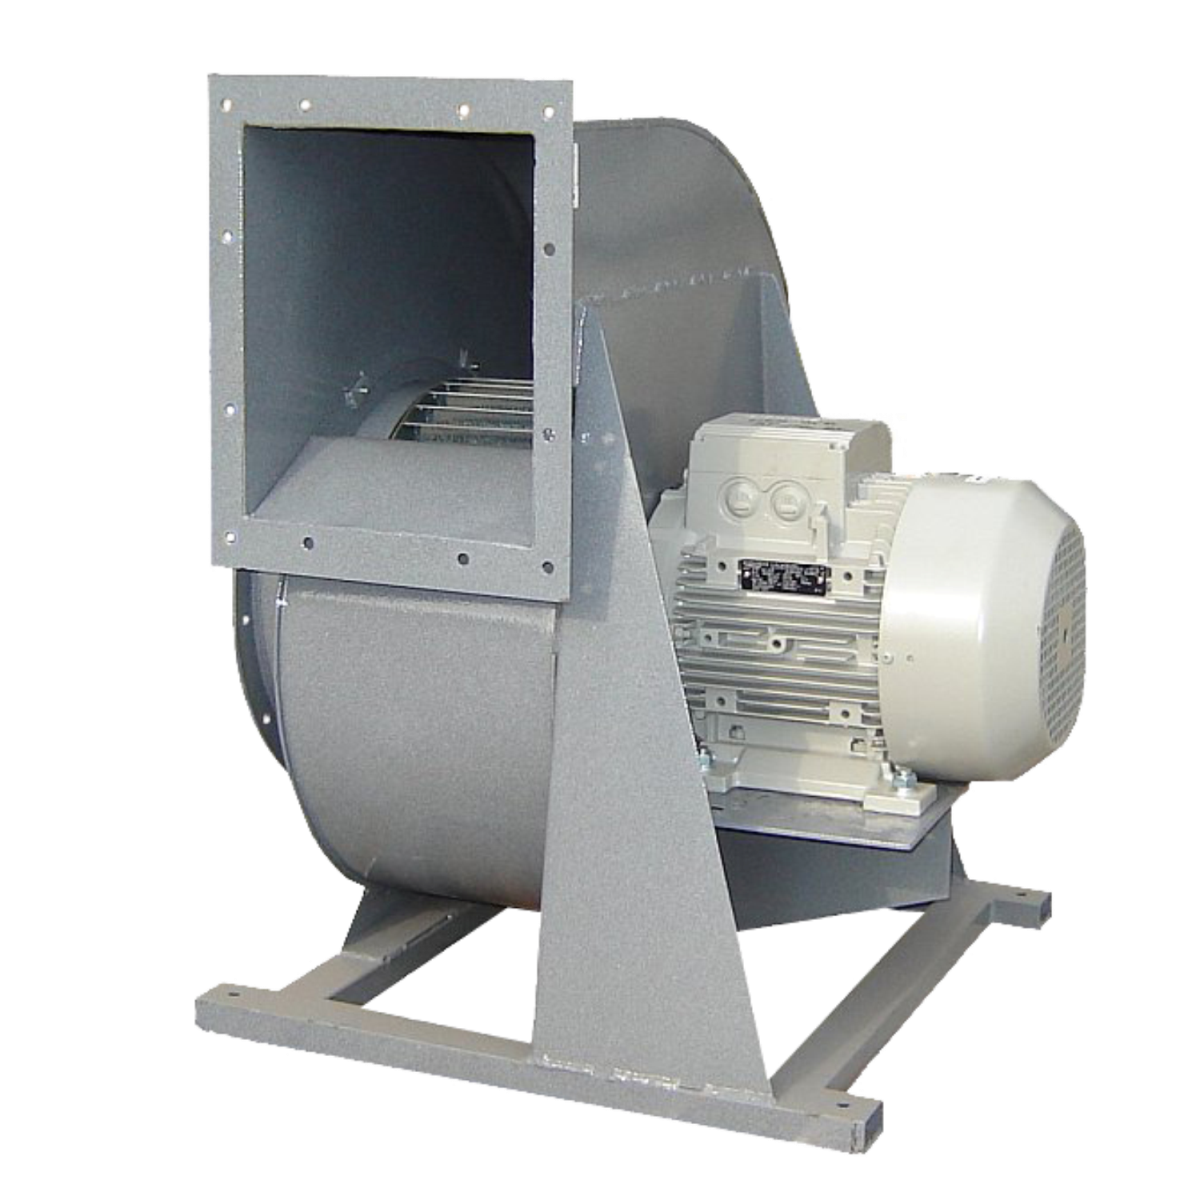
Товар: Вентиляторы
Поставщик: Италия
Покупатель: г. Москва, Россия
Решаемые задачи:
• Проведение международных оплат;
организация доставки товара в РФ.
• Таможенное оформление в РФ.
• Передача продукции Заказчику по внутрироссийскому договору поставки.
Особенности:
• Нами были проведены переговоры с поставщиком с помощью европейской компании-агента для получения предложения и структурирования сделки.
Товар: Устройство защитного отключения
Поставщик: Швейцария
Покупатель: Москва, Россия
Решаемые задачи:
• Международная доставка от двери до двери.
• Проведение международных оплат.
• Организация доставки в РФ
информации о составе груза.
Особенности:
• Проведение испытаний качества изделий в специализированной лаборатории.

Товар: Шестерни
Поставщик: Швеция
Покупатель: Москва, Россия
Решаемые задачи:
• Проведение международных оплат.
• Таможенное оформление РФ.
• Международная доставка от двери до двери.
Особенности:
• Подтверждение в рамках таможенного контроля отсутствия у товара признаков контрафактной продукции.
• Получение разрешения на ввоз у правообладателя.
Товар: Датчик температуры
Поставщик: Турция
Покупатель: Россия
Решаемые задачи:
• Международная перевозка товара.
• Таможенное оформление РФ.
• Провели осмотр на СВХ для подтверждения информации о составе груза.
Особенности:
• Подтверждение в рамках таможенного контроля отсутствия у товара признаков контрафактной продукции.
• Получение разрешения на ввоз у правообладателя

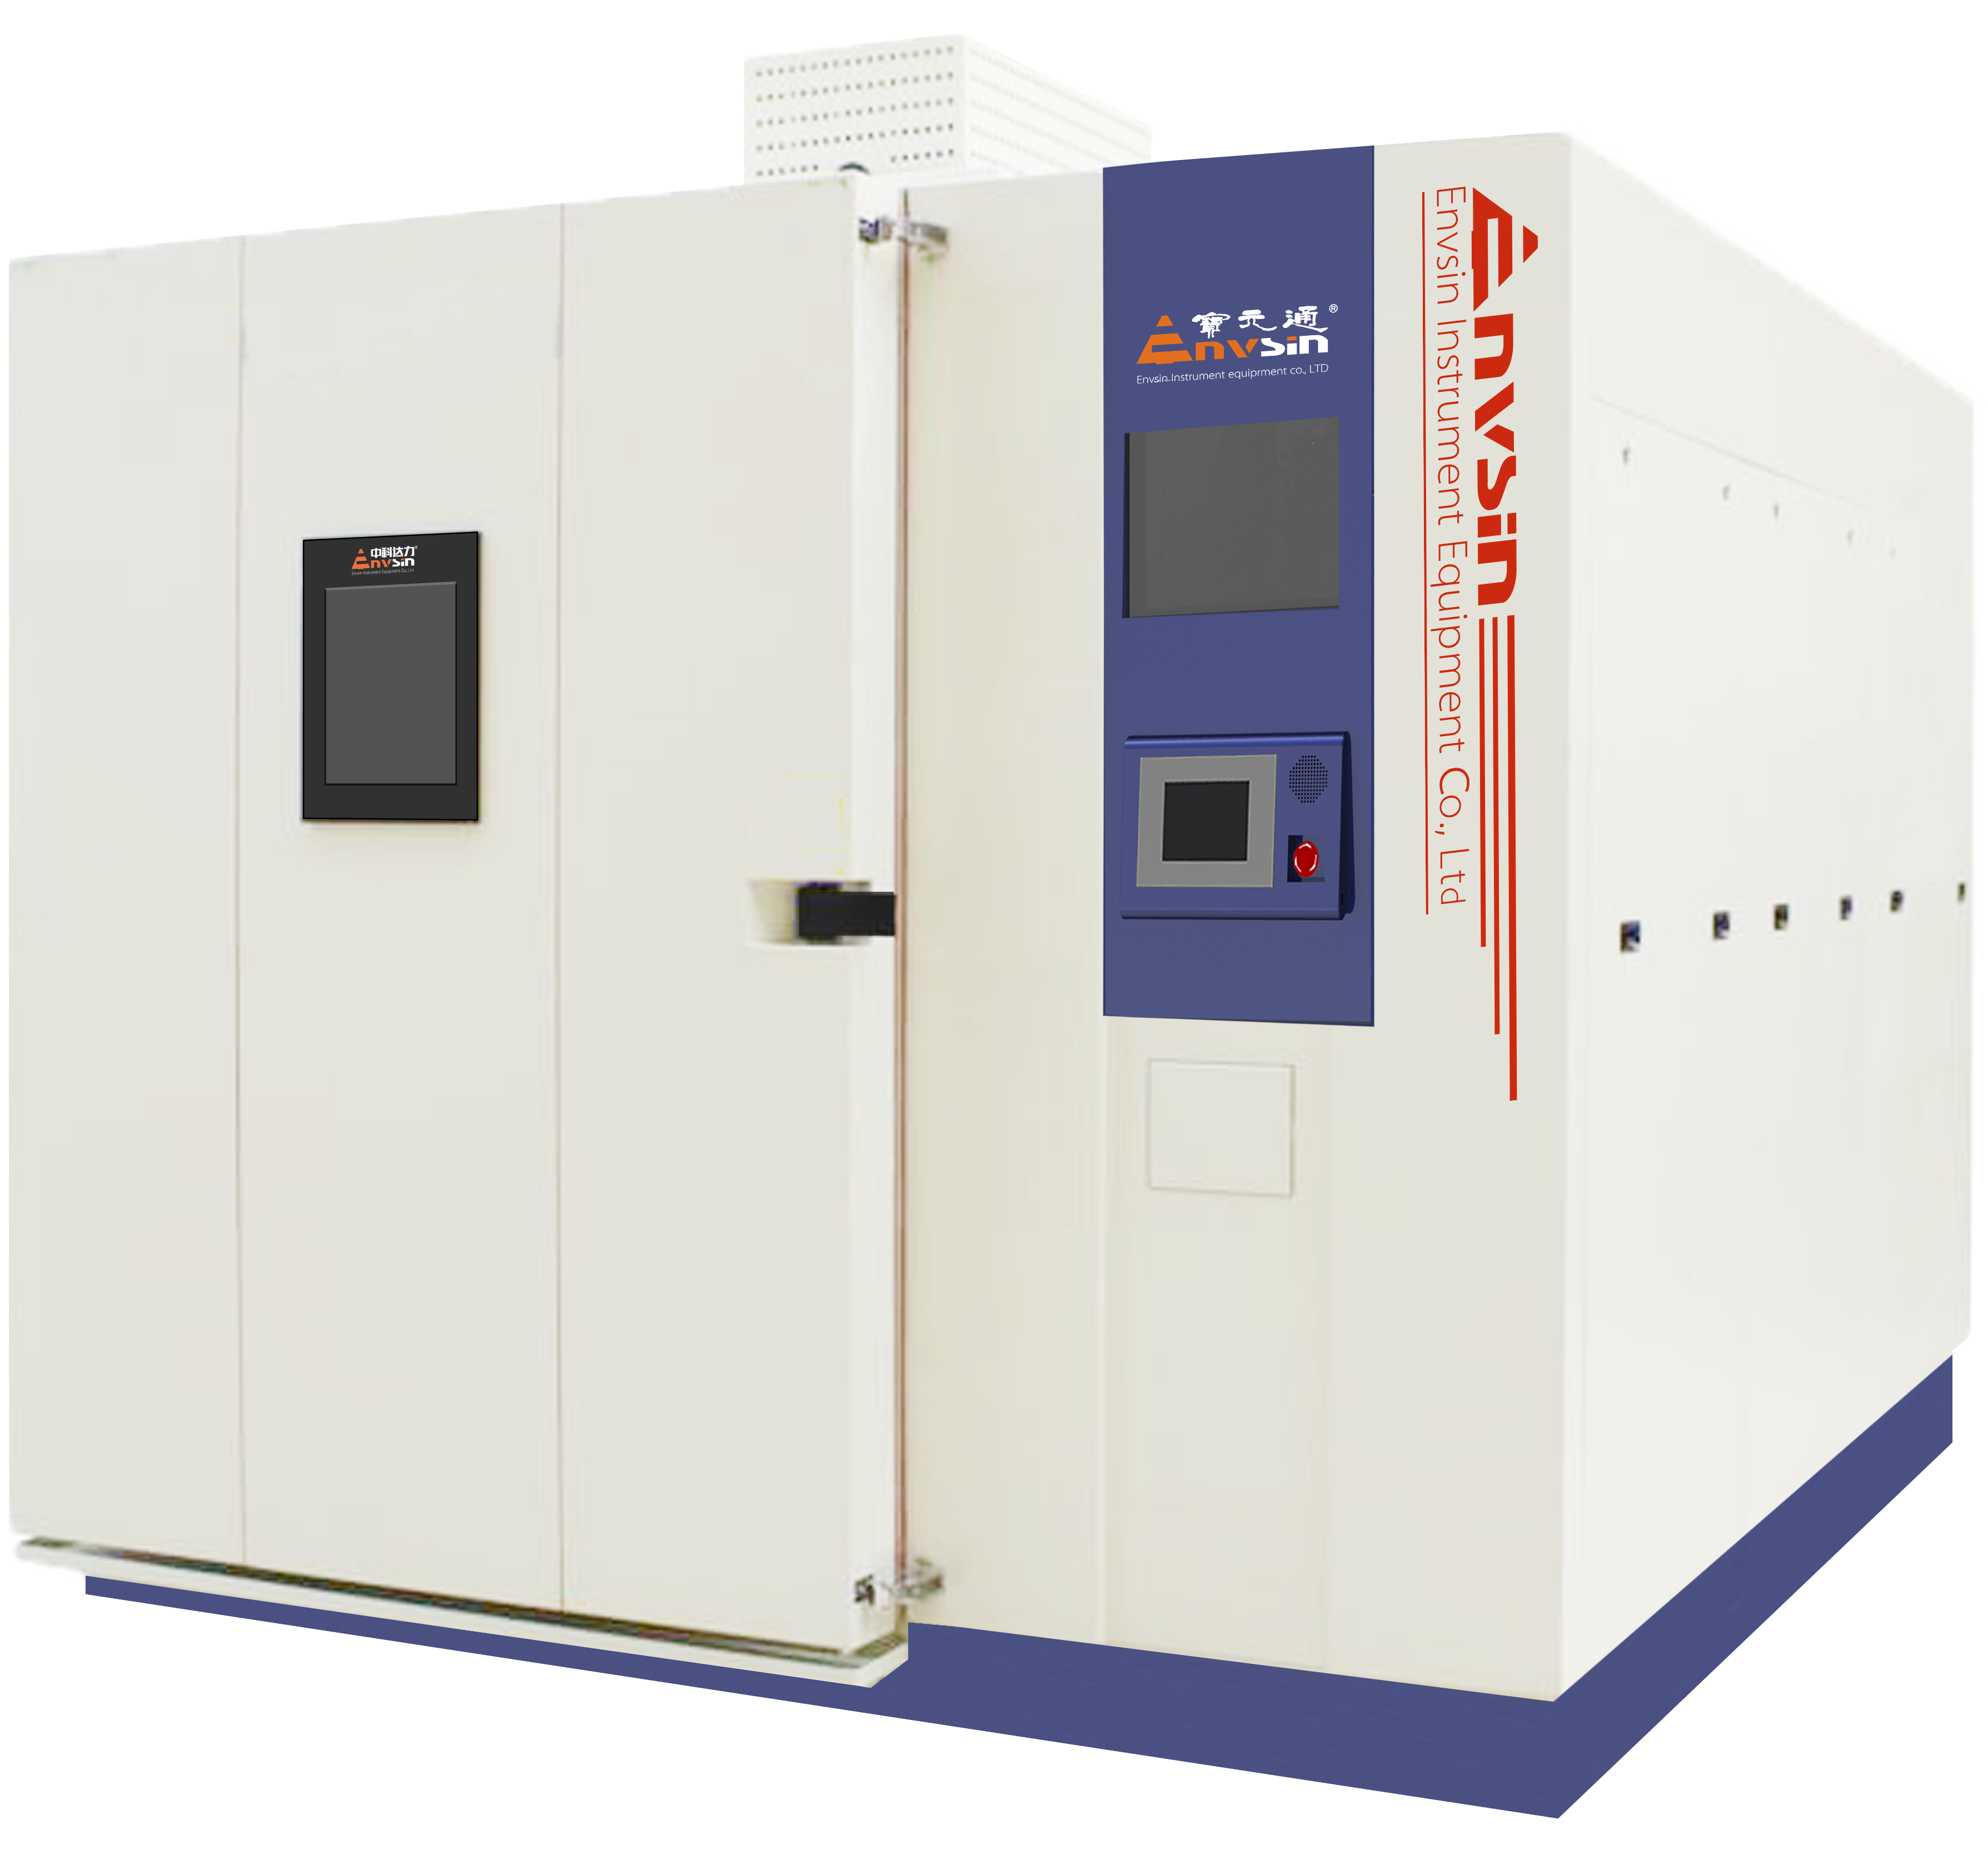
Товар: Испытательная камера тепла-холода-влаги
Поставщик: Китай
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Организация международной ЖД перевозки с последующим вывозом груза до места назначения в РФ.
• Таможенное оформление в РФ.
Особенности:
• Обеспечение безопасное транспортировки в составе сборного контейнера.
• Продавец не имел возможности принять оплату за товар напрямую из РФ. Оплата была реализована через торгового агента в Сербии.
Товар: Стяжки для мебели металлические
Продавец: Австралия
Отправитель: Тайвань
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Осуществление закупки товара у поставщика.
• Доставка груза из недружественной страны в РФ.
• Таможенное оформление в РФ.
Особенности:
• Особенности данной перевозки заключались в том, что продавцом и отправителем были разные компании из разных стран.
• Продавец не имел возможности принять оплату за товар напрямую из РФ. Оплата была реализована через торгового агента в Сербии.
Товар: Мелкая бытовая техника
Поставщик: Китай
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Осуществление закупки товаров у нескольких поставщиков на торговой площадке в Китае.
• Консолидация товаров в Китае в одну поставку.
• Таможенное оформление в РФ.
• Передача товара клиенту по внутреннему договору поставки.
Особенности:
• Для закупки товаров на китайской оптовой площадке был задействован китайский торговый агент.
• Наш импортер выкупил товары у китайского агента и поставил клиенту в РФ.
Товар: Мелкая бытовая техника
Поставщик: Китай
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Осуществление закупки товара у фабрики-изготовителя.
• Проведение предотгрузочного инспекционного контроля.
• Оформление разрешительных документов для ввоза в РФ.
• Таможенное оформление в РФ.
• Доставка «door-door».
Особенности:
• Поставка осуществлена через компанию «Импорто», с полной передачей ВЭД-оператору функций импортера.
• Проведена предотгрузочная инспекция на складе продавца с целью выявления несоответствий.
Товар: Промышленный клей
Поставщик: Китай
Покупатель: г. Санкт-Петербург, Россия
Решаемые задачи:
• Выездная инспекция фабрики.
• Запрос и доставка образцов продукции.
• Проведение международных оплат.
• Доставка «door-door».
• Таможенное оформление в РФ.
Особенности:
• Проведение испытаний качества изделий в специализированной лаборатории.
• Привлечение представителей компании «Импорто» в КНР для решения ряда задач.
• Ведение переговоров по маркировке товара в соответствии с заданной инструкцией.
Товар: Мелкая бытовая техника
Поставщик: Китай
Покупатель: г. Краснодар, Россия
Решаемые задачи:
• Осуществление закупки товара у фабрики-изготовителя.
• Проведение предотгрузочного инспекционного контроля.
• Оформление разрешительных документов для ввоза в РФ.
• Таможенное оформление в РФ.
• Доставка «door-door».
Особенности:
• Проведена предотгрузочная инспекция на складе продавца с целью выявления несоответствий.
• Поставка осуществлена через компанию «Импорто», с полной передачей ВЭД-оператору функций импортера.